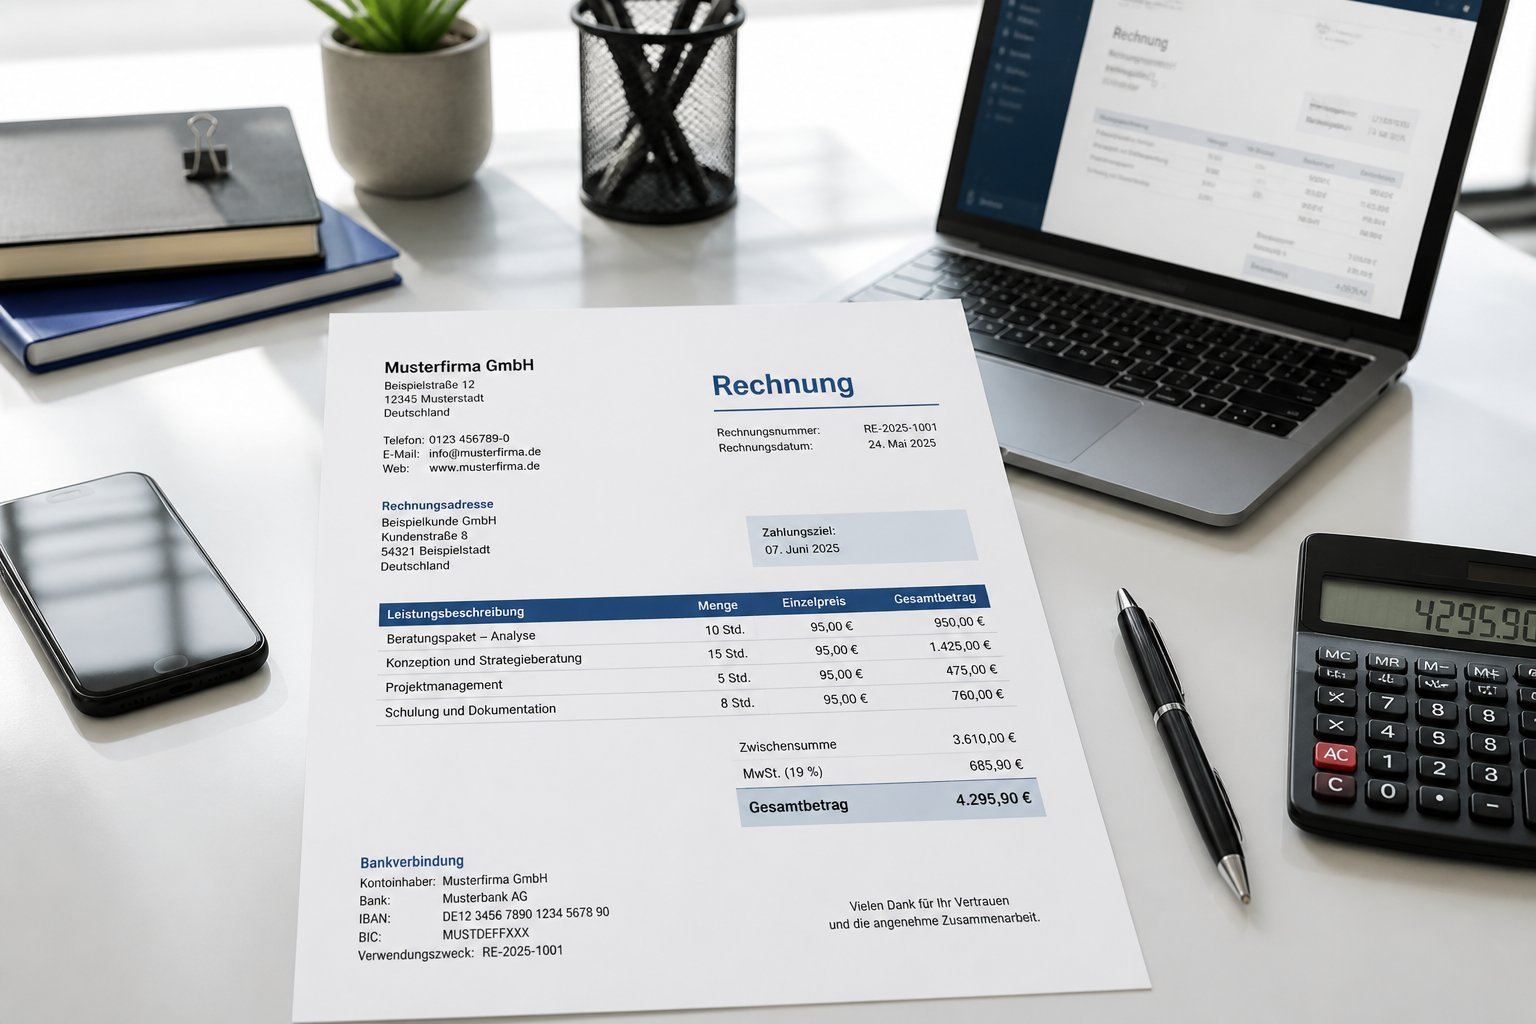
Eine professionelle Rechnung sollte übersichtlich, vollständig und rechtlich korrekt sein. Mit einer passenden Rechnungsvorlage kannst du deine Rechnungen schnell erstellen und typische Fehler bei Pflichtangaben, Umsatzsteuer oder Rechnungsnummern vermeiden.
Hier findest du drei kostenlose Vorlagen für unterschiedliche Anwendungsfälle:
Vorlage 1 – Standardrechnung mit Umsatzsteuer
Vorlage 2 – Rechnung für Kleinunternehmer
Vorlage 3 – Freiberufler auf Stundenbasis
Inhaltsverzeichnis
Kostenlose Rechnungsvorlagen
Vorlage 1 – Standard mit Umsatzsteuer Für Unternehmen und Selbstständige, die Umsatzsteuer ausweisen.
Wichtig: Welche Vorlage du verwenden solltest, hängt nicht von der Rechtsform allein ab. Entscheidend sind unter anderem die umsatzsteuerliche Behandlung deiner Leistungen und bei internationalen Geschäften der Sitz von Leistungserbringer und Kunde.
Pflichtangaben auf einer Rechnung
Für eine normale Rechnung gelten die Pflichtangaben aus § 14 UStG. Dazu gehören insbesondere Name und Anschrift von Rechnungsteller und Rechnungsempfänger, eine eindeutige Rechnungsnummer, das Rechnungsdatum, die Leistungsbeschreibung, der Leistungszeitpunkt sowie die Angaben zur Umsatzsteuer.
Eine Rechnung sollte daher mindestens folgende Informationen enthalten:
vollständiger Name und vollständige Anschrift des leistenden Unternehmers
vollständiger Name und vollständige Anschrift des Rechnungsempfängers
Steuernummer oder Umsatzsteuer-Identifikationsnummer
Ausstellungsdatum
fortlaufende, einmalig vergebene Rechnungsnummer
Menge und Art der gelieferten Waren oder Umfang und Art der Leistung
Zeitpunkt der Lieferung oder sonstigen Leistung
Entgelt beziehungsweise Nettobetrag
anzuwendender Umsatzsteuersatz
darauf entfallender Umsatzsteuerbetrag
Gesamtbetrag der Rechnung
Je nach Art der Leistung können weitere Angaben erforderlich sein, beispielsweise ein Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers.
Kleinbetragsrechnung bis 250 Euro
Für Rechnungen mit einem Gesamtbetrag von höchstens 250 Euro gelten vereinfachte Anforderungen. Eine solche Kleinbetragsrechnung muss insbesondere den vollständigen Namen und die Anschrift des leistenden Unternehmers, das Ausstellungsdatum, Art und Umfang der Leistung sowie Entgelt, Steuerbetrag und Steuersatz enthalten.
Die vollständigen Angaben einer normalen Rechnung sind bei einer Kleinbetragsrechnung daher nicht zwingend erforderlich.
Rechnung richtig ausfüllen: Schritt für Schritt
1. Absenderdaten eintragen
Trage deine vollständigen Unternehmens- oder persönlichen Geschäftsdaten ein.
Beispiel:
Musterfirma GmbH Musterstraße 1 12345 Musterstadt
Zusätzlich gehören – je nach Fall – Steuernummer oder Umsatzsteuer-Identifikationsnummer sowie deine Bankverbindung auf die Rechnung.
Tipp: Eine Umsatzsteuer-Identifikationsnummer ist nicht dasselbe wie eine Steuernummer. Verwende nur die Nummer, die für deinen konkreten Rechnungsfall erforderlich ist.
2. Rechnungsadresse des Kunden
Gib den vollständigen Namen beziehungsweise die vollständige Firma und Anschrift des Rechnungsempfängers an.
Bei Unternehmen empfiehlt sich außerdem die Angabe des Ansprechpartners, wenn dieser für die Zuordnung der Rechnung hilfreich ist.
Bei grenzüberschreitenden B2B-Leistungen können zusätzliche Angaben erforderlich sein, insbesondere die Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen.
3. Rechnungsnummer vergeben
Jede Rechnung benötigt eine einmalig vergebene, fortlaufende Rechnungsnummer. Sie muss den Rechnungsaussteller in die Lage versetzen, die Rechnung eindeutig zu identifizieren.
Ein mögliches System ist:
RE-2026-001
RE-2026-002
RE-2026-003
Eine lückenlose Nummerierung ohne jede Lücke ist nicht zwingend vorgeschrieben. Wichtig ist vor allem, dass die Rechnungsnummern nachvollziehbar und eindeutig sind.
Du kannst beispielsweise unterschiedliche Nummernkreise für verschiedene Geschäftsbereiche verwenden:
RE-2026-001
WEB-2026-001
SERVICE-2026-001
Das Nummerierungssystem sollte einmalig und nachvollziehbar dokumentiert sein.
4. Rechnungsdatum und Leistungsdatum
Das Rechnungsdatum ist das Datum, an dem du die Rechnung ausstellst.
Das Leistungsdatum beschreibt dagegen, wann die Lieferung oder Leistung erbracht wurde.
Rechnungsdatum und Leistungsdatum können daher voneinander abweichen.
5. Leistung konkret beschreiben
Die Rechnung sollte klar erkennen lassen, was dein Kunde bezahlt.
Gut:
SEO-Onpage-Analyse für domain.de inklusive schriftlichem Analysebericht, Mai 2026
Ebenfalls gut:
Entwicklung eines WordPress-Plugins „Referrer-Tracker“, 12 Stunden × 90,00 €
Zu ungenau:
Beratung
oder
Arbeit im Mai
Je konkreter die Leistungsbeschreibung, desto leichter lässt sich die Rechnung später nachvollziehen.
Rechnung als Kleinunternehmer: Was gilt 2026?
Die Kleinunternehmerregelung wurde zum 1. Januar 2025 neu gefasst.
Für die Anwendung der Regelung darf der Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten haben. Im laufenden Kalenderjahr darf der Gesamtumsatz 100.000 Euro nicht überschreiten. Wird die laufende Grenze überschritten, ist bereits der Umsatz, mit dem die Grenze überschritten wird, nicht mehr nach § 19 Abs. 1 UStG steuerfrei.
Die früher häufig genannten Grenzen von 22.000 Euro und 50.000 Euro sind damit für die aktuelle Rechtslage überholt.
Was muss auf einer Kleinunternehmerrechnung stehen?
Eine Rechnung eines Kleinunternehmers muss unter anderem enthalten:
vollständiger Name und vollständige Anschrift des Unternehmers
vollständiger Name und vollständige Anschrift des Kunden
Steuernummer, USt-IdNr. oder – soweit vorhanden – Kleinunternehmer-Identifikationsnummer
Ausstellungsdatum
Rechnungsnummer
konkrete Beschreibung der Leistung
Rechnungsbetrag
Hinweis auf die Steuerbefreiung für Kleinunternehmer
§ 34a UStDV sieht ausdrücklich einen Hinweis darauf vor, dass die Steuerbefreiung für Kleinunternehmer nach § 19 UStG gilt.
Eine passende Formulierung ist beispielsweise:
„Für die Leistung gilt die Steuerbefreiung für Kleinunternehmer gemäß § 19 UStG.“
Keine Umsatzsteuer separat ausweisen
Als Kleinunternehmer darfst du auf deiner Rechnung grundsätzlich keine Umsatzsteuer als gesonderten Betrag ausweisen.
Du stellst beispielsweise in Rechnung:
Gesamtbetrag: 500,00 €
und nicht:
Netto: 500,00 €
19 % USt: 95,00 €
Brutto: 595,00 €
Wenn du unberechtigt Umsatzsteuer ausweist, können daraus steuerliche Folgen entstehen.
E-Rechnung: Was gilt 2026?
Seit dem 1. Januar 2025 gelten in Deutschland neue Regeln für E-Rechnungen im B2B-Bereich. Unternehmen müssen seitdem grundsätzlich in der Lage sein, E-Rechnungen zu empfangen. Für die Ausstellung gelten jedoch Übergangsregelungen.
Für 2026 ist insbesondere wichtig:
Unternehmen müssen E-Rechnungen empfangen können.
Bis Ende 2026 bestehen für die Ausstellung noch Übergangsregelungen.
Für Rechnungsaussteller mit einem Vorjahresumsatz von höchstens 800.000 Euro kann die Übergangsregelung für bestimmte Rechnungen bis Ende 2027 genutzt werden.
Ab 2028 greifen die neuen Vorgaben grundsätzlich ohne diese Übergangsregelungen.
Kleinunternehmer: Sie sind von der Pflicht zur Ausstellung einer E-Rechnung ausgenommen, müssen aber ebenfalls in der Lage sein, E-Rechnungen zu empfangen. Für den Empfang reicht grundsätzlich bereits ein geeignetes E-Mail-Postfach.
Eine einfache PDF-Datei ist dabei nicht automatisch eine E-Rechnung im umsatzsteuerlichen Sinn. Bei einer E-Rechnung müssen die gesetzlich vorgegebenen strukturierten Daten verarbeitet werden können.
Rechnung an EU-Unternehmen: Reverse Charge
Bei bestimmten grenzüberschreitenden B2B-Dienstleistungen innerhalb der EU wird die Umsatzsteuer nicht vom deutschen Leistungserbringer, sondern vom Leistungsempfänger im anderen Mitgliedstaat geschuldet.
In diesen Fällen kann das Reverse-Charge-Verfahren greifen.
Die Rechnung enthält dann grundsätzlich keinen deutschen Umsatzsteuerausweis und muss einen Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers enthalten. Bei den entsprechenden innergemeinschaftlichen B2B-Leistungen sind außerdem die erforderlichen Umsatzsteuer-Identifikationsnummern anzugeben.
Eine mögliche Formulierung lautet:
„Steuerschuldnerschaft des Leistungsempfängers.“
Bei internationalen Rechnungen sollte immer geprüft werden, ob tatsächlich die Voraussetzungen für Reverse Charge erfüllt sind. Nicht jede Rechnung an ein ausländisches Unternehmen wird automatisch nach diesem Verfahren abgerechnet.
Zahlungsziel und Fälligkeit
Ein Zahlungsziel solltest du möglichst eindeutig auf der Rechnung angeben.
Beispiele:
Zahlbar innerhalb von 14 Tagen ohne Abzug.
oder:
Zahlbar bis zum 15.06.2026 ohne Abzug.
Die häufig genannte Aussage „30 Tage = gesetzliche Zahlungsfrist“ ist so nicht korrekt. Nach § 286 BGB kann bei einer Entgeltforderung unter bestimmten Voraussetzungen spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung Verzug eintreten. Gegenüber Verbrauchern gilt dies nur, wenn auf diese Folge in der Rechnung besonders hingewiesen wurde.
Ein Zahlungsziel von 14 oder 30 Tagen ist daher vor allem eine vertragliche beziehungsweise geschäftliche Vereinbarung und nicht automatisch die allgemeine gesetzliche Fälligkeit jeder Rechnung.
Was passiert bei Zahlungsverzug?
Bei einem B2B-Geschäft können im Verzugsfall grundsätzlich Verzugszinsen in Höhe von 9 Prozentpunkten über dem Basiszinssatz anfallen. Zusätzlich sieht § 288 Abs. 5 BGB bei Entgeltforderungen zwischen Unternehmern grundsätzlich eine Verzugspauschale von 40 Euro vor.
Für Mahnungen empfiehlt sich ein sachliches Vorgehen:
freundliche Zahlungserinnerung
erste Mahnung mit konkreter Zahlungsfrist
weitere Maßnahmen bei anhaltendem Zahlungsverzug
Rechnungen richtig aufbewahren
Auch Rechnungen müssen archiviert werden.
Seit 2025 beträgt die umsatzsteuerrechtliche Aufbewahrungsfrist für Rechnungen grundsätzlich acht Jahre. Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die Rechnung ausgestellt wurde.
Die frühere pauschale Angabe von zehn Jahren ist deshalb für Rechnungen nach der aktuellen Regelung nicht mehr korrekt.
Bei elektronischer Aufbewahrung müssen die gesetzlichen Anforderungen an die Aufbewahrung und die Nachvollziehbarkeit erfüllt werden. Rechnungen sollten daher nicht einfach beliebig verändert oder gelöscht werden können.
Rechnungsvorlage richtig nutzen: Checkliste
Bevor du eine Rechnung verschickst, solltest du diese Punkte prüfen:
Rechnungsnummer eindeutig und nachvollziehbar?
Rechnungsdatum angegeben?
Vollständige Daten des Rechnungstellers vorhanden?
Vollständige Daten des Rechnungsempfängers vorhanden?
Steuernummer, USt-IdNr. oder erforderliche Identifikationsnummer angegeben?
Leistung konkret und nachvollziehbar beschrieben?
Leistungsdatum oder Leistungszeitraum angegeben?
Netto-, Steuer- und Bruttobetrag korrekt berechnet?
Richtiger Umsatzsteuersatz verwendet?
Bei Kleinunternehmern kein gesonderter Umsatzsteuerausweis?
Hinweis auf die Kleinunternehmerregelung vorhanden?
Bei Reverse Charge der erforderliche Hinweis vorhanden?
USt-IdNr. bei entsprechenden EU-Geschäften geprüft?
Zahlungsziel eindeutig formuliert?
Bankverbindung korrekt?
Rechnung ordnungsgemäß archiviert?
Bei B2B-Rechnungen geprüft, ob die E-Rechnungsregeln greifen?
Häufige Fehler bei Rechnungen
1. Alte Kleinunternehmergrenzen verwenden
Die früher bekannten Grenzen von 22.000 Euro und 50.000 Euro gehören nicht mehr zur aktuellen deutschen Kleinunternehmerregelung.
2026 gelten grundsätzlich 25.000 Euro im Vorjahr und 100.000 Euro im laufenden Kalenderjahr.
2. PDF mit E-Rechnung gleichsetzen
Eine PDF-Rechnung ist nicht automatisch eine E-Rechnung im Sinne der neuen gesetzlichen Vorgaben.
3. Rechnungsnummern doppelt vergeben
Jede Rechnungsnummer sollte eindeutig sein. Ein nachvollziehbares Nummernsystem verhindert spätere Probleme.
4. Leistungsdatum vergessen
Rechnungsdatum und Leistungszeitraum sind zwei unterschiedliche Angaben und sollten nicht miteinander verwechselt werden.
5. Zu ungenaue Leistungsbeschreibung
„Beratung“ oder „Dienstleistung“ ist für die Nachvollziehbarkeit häufig zu ungenau. Beschreibe möglichst konkret, welche Leistung erbracht wurde.
Wer die Kleinunternehmerregelung nutzt, sollte keinen separaten Umsatzsteuerbetrag auf der Rechnung ausweisen.
7. Zahlungsziel mit gesetzlicher Zahlungsfrist verwechseln
Ein Zahlungsziel von 14 oder 30 Tagen ist nicht automatisch eine gesetzliche Standardfrist. Fälligkeit und Verzug richten sich unter anderem nach Vertrag und den Voraussetzungen des BGB.
FAQ zur Rechnungsvorlage
Was muss auf einer Rechnung stehen?
Bei einer regulären Rechnung gehören unter anderem Name und Anschrift von Rechnungsteller und Empfänger, Rechnungsnummer, Rechnungsdatum, Leistungsbeschreibung, Leistungszeitpunkt, Entgelt sowie die erforderlichen Umsatzsteuerangaben auf die Rechnung.
Wie hoch darf eine Kleinbetragsrechnung sein?
Eine Rechnung mit einem Gesamtbetrag von bis zu 250 Euro kann als Kleinbetragsrechnung mit vereinfachten Pflichtangaben ausgestellt werden.
Welche Kleinunternehmergrenze gilt 2026?
Für die Kleinunternehmerregelung gilt grundsätzlich: Der Gesamtumsatz darf im Vorjahr 25.000 Euro nicht überschritten haben und im laufenden Kalenderjahr 100.000 Euro nicht überschreiten.
Muss ich 2026 eine E-Rechnung schreiben?
Das hängt vom konkreten Geschäft ab. Für inländische B2B-Umsätze gelten seit 2025 neue E-Rechnungsregeln, allerdings mit Übergangsregelungen. Kleinunternehmer sind von der Ausstellungspflicht ausgenommen, müssen E-Rechnungen aber empfangen können.
Wie lange müssen Rechnungen aufbewahrt werden?
Für Rechnungen gilt nach § 14b UStG grundsätzlich eine Aufbewahrungsfrist von acht Jahren.
Brauche ich als Freiberufler eine eigene Rechnungsvorlage?
Nein. Freiberufler unterliegen nicht automatisch einem anderen Rechnungsformat. Die erforderlichen Angaben hängen insbesondere von der Art der Leistung, der Umsatzsteuerpflicht und dem jeweiligen Rechnungsempfänger ab.
Fazit: Mit einer guten Rechnungsvorlage Zeit sparen
Eine gute Rechnungsvorlage sollte mehr leisten als nur gut aussehen. Sie muss die relevanten Pflichtangaben abbilden und sich an die jeweilige steuerliche Situation anpassen lassen.
Für die meisten Selbstständigen und Unternehmen reicht eine der drei Vorlagen:
Standardrechnung mit Umsatzsteuer für regulär umsatzsteuerpflichtige Unternehmen
Kleinunternehmer-Rechnung für die Anwendung von § 19 UStG
Stundenrechnung für Freiberufler und Dienstleister
Besonders wichtig sind 2026 die Änderungen bei der Kleinunternehmerregelung, die verkürzte Aufbewahrungsfrist für Rechnungen und die schrittweise Einführung der E-Rechnung im B2B-Bereich.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Steuer- oder Rechtsberatung. Bei Sonderfällen – insbesondere bei internationalen Leistungen, Reverse Charge, Immobilienleistungen oder komplexen Umsatzsteuerfragen – solltest du die konkrete Rechnung steuerlich prüfen lassen.
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Einwilligung nicht erteilst oder zurückziehst, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.