Eine Inventur ist für Unternehmen mit Warenbeständen unverzichtbar. Sie zeigt, welche Waren und Materialien tatsächlich vorhanden sind, und ermöglicht den Abgleich mit den Beständen in der Buchhaltung oder im Warenwirtschaftssystem.
In diesem Artikel erfährst du, was eine Inventur ist, welche Inventurarten es gibt, wie du eine Inventur richtig durchführst und welche digitalen Hilfsmittel dir dabei Arbeit abnehmen können.
Inhaltsverzeichnis
Was ist eine Inventur?
Bei einer Inventur werden die Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt erfasst.
Bei einem Unternehmen mit Lagerbestand bedeutet das insbesondere, vorhandene Waren, Rohstoffe, Materialien und andere Bestände zu zählen, zu messen oder zu wiegen und anschließend zu bewerten.
Dabei wird der tatsächliche Bestand mit den vorhandenen Buch- oder Systembeständen verglichen. Abweichungen können beispielsweise durch Fehlbuchungen, Beschädigungen, Schwund, Retouren oder Diebstahl entstehen.
Inventur, Inventar und Bestandsaufnahme – was ist der Unterschied?
Die Begriffe werden häufig miteinander verwechselt:
Inventur: Vorgang der Erfassung und Bewertung der vorhandenen Vermögensgegenstände und Schulden.
Inventar: Verzeichnis, das aus den Ergebnissen der Inventur erstellt wird.
Bestandsaufnahme: Erfassung der tatsächlich vorhandenen Bestände. Sie ist ein Bestandteil der Inventur.
Die Inventur liefert damit die Grundlage für das Inventar und unterstützt die korrekte Erstellung des Jahresabschlusses.
Ist eine Inventur gesetzlich vorgeschrieben?
Für Unternehmen, die nach den handelsrechtlichen Vorschriften zur Buchführung verpflichtet sind, besteht grundsätzlich eine Inventurpflicht. Die gesetzlichen Grundlagen finden sich insbesondere in § 240 HGB und den steuerlichen Buchführungsvorschriften der Abgabenordnung.
Je nach Unternehmen und Inventurverfahren gibt es unterschiedliche Möglichkeiten, wann und wie die Bestände erfasst werden können.
Warum ist eine Inventur wichtig?
Eine regelmäßige und ordnungsgemäß durchgeführte Inventur erfüllt mehrere wichtige Funktionen.
1. Bestände korrekt erfassen
Der tatsächliche Lagerbestand kann vom Bestand im Warenwirtschaftssystem abweichen. Die Inventur macht solche Differenzen sichtbar.
2. Jahresabschluss und Buchhaltung unterstützen
Die ermittelten Bestände sind eine wichtige Grundlage für die Bewertung des Umlaufvermögens und damit für den Jahresabschluss.
3. Schwund und Fehler erkennen
Fehlende Waren, falsche Buchungen oder beschädigte Produkte lassen sich durch den Vergleich zwischen tatsächlichem und erwartetem Bestand leichter erkennen.
4. Lagerhaltung optimieren
Wenn du deine tatsächlichen Bestände kennst, kannst du Einkauf und Nachbestellungen besser planen und unnötige Überbestände reduzieren.
5. Kapitalbindung reduzieren
Zu hohe Lagerbestände binden Kapital. Eine genaue Bestandsübersicht hilft dir dabei, unnötige Lagerkosten zu vermeiden.
Welche Arten der Inventur gibt es?
Nicht jede Inventur muss zwingend an einem einzigen Tag durchgeführt werden. Je nach Unternehmen und Voraussetzungen kommen verschiedene Inventurverfahren infrage.
1. Stichtagsinventur
Bei der Stichtagsinventur werden die Bestände zu einem bestimmten Stichtag erfasst. Häufig liegt dieser am Ende des Geschäftsjahres.
Der Vorteil: Du erhältst eine klare Bestandsaufnahme zu einem definierten Zeitpunkt.
Der Nachteil: Die Durchführung kann aufwendig sein, insbesondere bei großen Lagern.
2. Permanente Inventur
Bei der permanenten Inventur werden Bestandsveränderungen laufend dokumentiert. Das Warenwirtschaftssystem wird regelmäßig aktualisiert und die tatsächlichen Bestände werden über das Jahr verteilt kontrolliert.
Dadurch kann die Arbeitsbelastung rund um den Jahresabschluss reduziert werden. Voraussetzung sind allerdings zuverlässige Aufzeichnungen und funktionierende Lagerprozesse.
3. Zeitverschobene Inventur
Bei bestimmten Voraussetzungen kann die Inventur auch zeitlich vor oder nach dem Bilanzstichtag durchgeführt werden. Die Bestandsveränderungen zwischen Inventurzeitpunkt und Bilanzstichtag müssen dabei nachvollziehbar berücksichtigt werden.
4. Stichprobeninventur
Bei einer Stichprobeninventur wird nicht jeder einzelne Artikel gezählt. Stattdessen wird eine repräsentative Stichprobe erfasst und anhand geeigneter statistischer Verfahren auf den Gesamtbestand hochgerechnet.
Dieses Verfahren kann insbesondere bei sehr großen Warenbeständen den Aufwand erheblich reduzieren. Es gelten jedoch bestimmte Anforderungen an die Durchführung und Dokumentation.
Wie wird eine Inventur richtig durchgeführt?
Eine erfolgreiche Inventur beginnt nicht erst mit dem Zählen. Eine gute Vorbereitung ist entscheidend.
1. Inventurstichtag festlegen
Lege zunächst fest, wann die Inventur durchgeführt wird. Bei einer klassischen Stichtagsinventur sollte möglichst ein Zeitraum gewählt werden, in dem wenige Warenbewegungen stattfinden.
2. Lager vorbereiten
Räume das Lager vor der Inventur auf und sortiere Artikel eindeutig. Gleiche Produkte sollten möglichst zusammenliegen und eindeutig gekennzeichnet sein.
Achte außerdem darauf, dass beschädigte, retournierte oder nicht mehr verkäufliche Waren separat erfasst werden.
3. Warenbewegungen kontrollieren
Während der Inventur können Wareneingänge, Verkäufe oder Umlagerungen das Ergebnis verfälschen.
Deshalb solltest du festlegen, wie Warenbewegungen während der Inventur behandelt und dokumentiert werden.
4. Bestände zählen, messen oder wiegen
Je nach Produkt werden die Bestände gezählt, gemessen oder gewogen.
Bei größeren Lagern empfiehlt es sich, das Lager in einzelne Bereiche aufzuteilen. So lässt sich vermeiden, dass Artikel doppelt gezählt oder vergessen werden.
5. Ergebnisse dokumentieren
Jede gezählte Position sollte nachvollziehbar dokumentiert werden. Dafür kannst du beispielsweise:
Inventurlisten verwenden
Excel nutzen
ein Warenwirtschaftssystem einsetzen
Barcode-Scanner verwenden
eine mobile Inventur-App nutzen
6. Bestände vergleichen
Nach der Zählung werden die tatsächlichen Mengen mit den Beständen im Warenwirtschaftssystem oder in der Buchhaltung verglichen.
Eine solche Abweichung sollte anschließend geprüft und dokumentiert werden.
7. Abweichungen klären
Bestandsdifferenzen können unterschiedliche Ursachen haben. Häufig sind beispielsweise:
falsche Buchungen
nicht erfasste Wareneingänge
Retouren
beschädigte Waren
Diebstahl oder Schwund
falsche Artikelnummern
Zählfehler
Die Ursachen sollten möglichst nachvollziehbar dokumentiert werden.
Inventur im Online-Shop
Auch für einen Online-Shop ist eine korrekte Inventur wichtig. Gerade wenn viele Bestellungen, Retouren und Wareneingänge verarbeitet werden, können sich schnell Abweichungen zwischen dem tatsächlichen Lagerbestand und dem Bestand im Shopsystem ergeben.
Bei der Inventur solltest du deshalb insbesondere folgende Punkte berücksichtigen:
offene Bestellungen
noch nicht verbuchte Wareneingänge
Retouren
beschädigte Produkte
reservierte Waren
Waren in Versand oder Umlagerung
Produkte, die im Shopsystem als verfügbar angezeigt werden
Wenn dein Online-Shop mit einem Warenwirtschaftssystem verbunden ist, solltest du außerdem prüfen, ob Bestandsänderungen automatisch synchronisiert werden.
Inventur mit Barcode-Scanner und Software
Bei kleinen Lagerbeständen kann eine manuelle Inventur mit einer Liste ausreichend sein. Je größer das Lager wird, desto sinnvoller können digitale Lösungen sein.
Barcode-Scanner
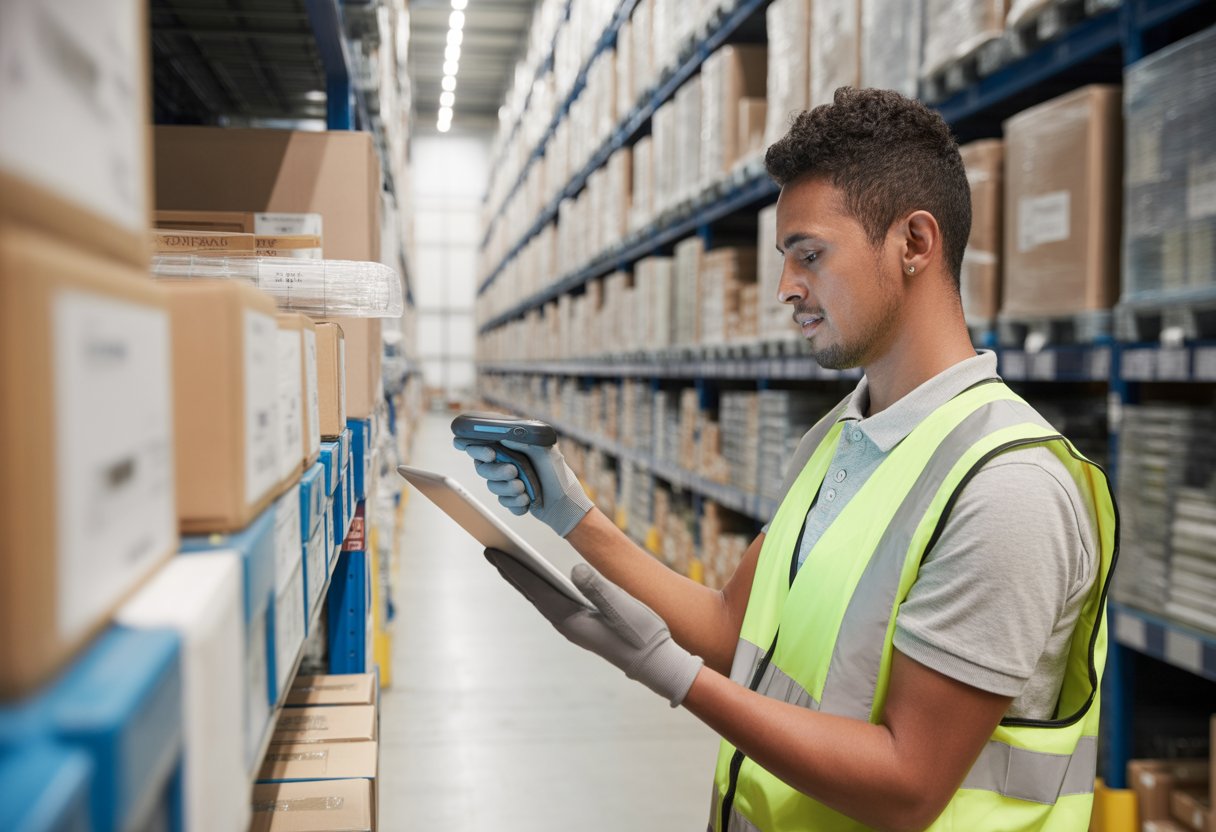
Mit einem Barcode-Scanner lassen sich Artikel schnell identifizieren und zählen. Dadurch sinkt das Risiko, Produkte zu verwechseln oder Mengen falsch einzutragen.
Warenwirtschaftssystem
Ein Warenwirtschaftssystem kann Lagerbestände, Wareneingänge, Verkäufe und Bestandsänderungen zentral verwalten.
Das erleichtert nicht nur die Inventur, sondern verbessert auch die laufende Lagerverwaltung.
Mobile Inventur
Mit mobilen Geräten wie Smartphones oder Tablets können Bestände direkt im Lager erfasst werden. In Kombination mit einem Barcode-Scanner lässt sich der Prozess weiter beschleunigen.
RFID
RFID ermöglicht die automatische Identifikation von Artikeln über Funk. Die Technologie kann insbesondere bei großen Warenmengen interessant sein, ist aber abhängig von Lagerstruktur, Artikeln und Kosten nicht für jedes Unternehmen sinnvoll.
Inventur mit Excel – reicht das aus?
Für kleinere Unternehmen kann Excel für die Inventur durchaus ausreichend sein. Eine einfache Tabelle kann beispielsweise folgende Informationen enthalten:
Artikelnummer
Artikel
Sollbestand
Istbestand
Differenz
1001
Produkt A
50
50
0
1002
Produkt B
80
77
-3
1003
Produkt C
25
27
+2
Bei größeren Lagern stößt Excel jedoch schnell an seine Grenzen. Viele Artikel, mehrere Lagerorte und häufige Bestandsbewegungen lassen sich mit einer spezialisierten Warenwirtschaft meist effizienter verwalten.
Häufige Fehler bei der Inventur
Eine Inventur kann trotz guter Vorbereitung fehleranfällig sein. Zu den häufigsten Problemen gehören:
Fehlende Vorbereitung
Wenn das Lager nicht sortiert und organisiert ist, steigt die Wahrscheinlichkeit für Doppelzählungen und vergessene Artikel.
Zählfehler
Besonders bei großen Mengen können manuelle Zählungen zu Fehlern führen. Eine zweite Kontrolle oder digitale Erfassung kann die Genauigkeit verbessern.
Warenbewegungen während der Inventur
Werden Waren während der Zählung verkauft, geliefert oder umgelagert, können dadurch Differenzen entstehen.
Unklare Artikelkennzeichnung
Ähnliche Produkte oder Varianten sollten eindeutig voneinander unterscheidbar sein.
Beschädigte und unverkäufliche Waren
Nicht mehr verkäufliche Produkte sollten nicht einfach wie normale Ware behandelt werden. Sie müssen entsprechend erfasst und bei der Bewertung berücksichtigt werden.
Fehlende Dokumentation
Inventurergebnisse und Korrekturen sollten nachvollziehbar dokumentiert werden. Eine gute Dokumentation erleichtert spätere Kontrollen und Rückfragen.
7 Tipps für eine effiziente Inventur
Mit einigen einfachen Maßnahmen kannst du den Aufwand reduzieren und gleichzeitig die Qualität deiner Inventur verbessern:
Bereite das Lager frühzeitig vor.
Sortiere und kennzeichne die Artikel eindeutig.
Teile große Lager in überschaubare Bereiche auf.
Definiere klare Regeln für Warenbewegungen während der Inventur.
Nutze Barcode-Scanner oder digitale Inventurlisten.
Kontrolliere auffällige Bestandsdifferenzen durch eine Nachzählung.
Dokumentiere die Ergebnisse und Korrekturen nachvollziehbar.
Inventur-Checkliste
Mit dieser kurzen Checkliste kannst du deine nächste Inventur vorbereiten:
☐ Inventurstichtag festlegen
☐ Verantwortliche Personen bestimmen
☐ Lager aufräumen und sortieren
☐ Artikel eindeutig kennzeichnen
☐ Inventurlisten oder Software vorbereiten
☐ Warenbewegungen berücksichtigen
☐ Bestände zählen, messen oder wiegen
☐ Ergebnisse dokumentieren
☐ Soll- und Ist-Bestand vergleichen
☐ Abweichungen prüfen
☐ Korrekturen nachvollziehbar dokumentieren
☐ Inventurergebnis für Buchhaltung und Jahresabschluss aufbereiten
Fazit: Eine gute Inventur schafft Transparenz
Eine Inventur ist mehr als das einfache Zählen von Waren. Sie schafft einen verlässlichen Überblick über deine tatsächlichen Bestände und hilft dir dabei, Fehler, Schwund und unnötige Lagerbestände zu erkennen.
Mit einer guten Vorbereitung, klaren Abläufen und passenden digitalen Hilfsmitteln lässt sich der Aufwand deutlich reduzieren. Gerade bei einem größeren Lager oder Online-Shop können Warenwirtschaftssysteme, Barcode-Scanner und mobile Inventurlösungen die Bestandsaufnahme erheblich vereinfachen.
Je besser deine laufende Lagerverwaltung funktioniert, desto einfacher wird auch die nächste Inventur.
FAQ zur Inventur
Wer muss eine Inventur machen?
Pflichtig: Alle Kaufleute im Sinne des HGB (Einzelkaufleute, GmbHs, UGs, OHGs, KGs etc.).
Nicht kaufmännisch: Kleinunternehmer ohne doppelte Buchführung sind grundsätzlich nicht zur Inventur verpflichtet (Ausnahmen bei steuerlichen Sonderfällen).
Buchung: Differenzen als Bestandsveränderung (Aufwand/Ertrag) verbuchen, damit die Bilanz stimmt.
Wie oft muss inventarisiert werden?
Mindestens einmal pro Geschäftsjahr. Bei permanenter Inventur reicht die laufende Erfassung plus Saldenbildung zum Stichtag.
Darf ich die Inventur outsourcen?
Ja. Spezialisierte Dienstleister unterstützen bei Planung, Durchführung (mit eigenen Teams/Scannern) und Auswertung – besonders sinnvoll bei mehreren Standorten oder hohem Bestand.