Eine Inventur ist wie ein Abgleich zwischen Theorie und Realität: Was sagt die Buchhaltung, was steht tatsächlich im Lager? Für jedes Unternehmen mit Warenbeständen ist dieser Check unverzichtbar – denn nur wer weiß, was wirklich da ist, kann auch richtig kalkulieren, planen und bilanzieren.
In diesem Artikel erfährst du, was eine Inventur genau ist, welche Inventurarten es gibt, wie du sie Schritt für Schritt richtig durchführst – und welche digitalen Hilfsmittel dir dabei ordentlich Arbeit abnehmen.
Inhaltsverzeichnis
Inventur Definition
Eine Inventur ist die systematische Erfassung aller Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise Waren im Lager, Rohstoffe, fertige Produkte, Maschinen, Betriebs- und Geschäftsausstattung sowie Forderungen und Verbindlichkeiten.
Bei der körperlichen Inventur werden vorhandene Gegenstände gezählt, gemessen, gewogen oder anderweitig erfasst. Andere Positionen, etwa Bankguthaben, Forderungen und Verbindlichkeiten, werden anhand von Belegen und Konten überprüft.
Das Ergebnis wird im Inventar dokumentiert. Dieses Verzeichnis enthält die erfassten Vermögenswerte und Schulden mit den zugehörigen Mengen und Werten.
Warum ist eine Inventur wichtig?
Eine Inventur erfüllt sowohl gesetzliche als auch betriebswirtschaftliche Aufgaben. Sie schafft Klarheit über den tatsächlichen Bestand und bildet eine Grundlage für die Bilanz.
Zu den wichtigsten Vorteilen gehören:
Korrekte Buchführung: Die ermittelten Bestände helfen dabei, Vermögenswerte zutreffend auszuweisen.
Abweichungen erkennen: Fehlbestände, Schwund, beschädigte Waren und Buchungsfehler werden sichtbar.
Lagerkosten kontrollieren: Unternehmen erkennen, welche Artikel unnötig viel Platz oder Kapital binden.
Einkäufe besser planen: Verlässliche Bestandsdaten helfen, Überbestände und Lieferengpässe zu vermeiden.
Warenverluste reduzieren: Regelmäßige Kontrollen erleichtern es, Ursachen für Differenzen zu untersuchen.
Wirtschaftlichkeit verbessern: Die Ergebnisse liefern Hinweise darauf, welche Artikel sich gut verkaufen und welche nur langsam bewegt werden.
Gerade bei Unternehmen mit vielen Produkten oder mehreren Lagerstandorten ist eine strukturierte Bestandserfassung entscheidend.
Welche Inventurarten gibt es?
Je nach Unternehmen, Lagerstruktur und rechtlichen Voraussetzungen kommen unterschiedliche Inventurverfahren infrage. In Deutschland sind vor allem die Stichtagsinventur, die zeitlich verlegte Inventur, die permanente Inventur und die Stichprobeninventur relevant.
Stichtagsinventur
Bei der Stichtagsinventur wird der Bestand zu einem festgelegten Zeitpunkt erfasst. Der Inventurstichtag ist häufig der Bilanzstichtag, bei vielen Unternehmen also der 31. Dezember.
Die Bestände werden gezählt, gemessen oder gewogen und anschließend dokumentiert. Damit die Erfassung möglichst genau ist, werden Warenbewegungen während der Zählung kontrolliert oder vorübergehend eingeschränkt.
Vorteile:
Klare zeitliche Abgrenzung
Direkter Überblick über die vorhandenen Bestände
Gut nachvollziehbare Erfassung
Nachteile:
Hoher Personalaufwand in kurzer Zeit
Mögliche Unterbrechungen des Geschäftsbetriebs
Aufwendige Organisation bei großen Lagern
Die Stichtagsinventur eignet sich besonders für Unternehmen, deren Bestände überschaubar sind oder deren Lagerbetrieb sich für die Zählung zeitweise einschränken lässt.
Zeitlich verlegte Inventur
Bei einer zeitlich verlegten Inventur wird der Bestand nicht exakt am Bilanzstichtag erfasst, sondern innerhalb eines gesetzlich zulässigen Zeitraums davor oder danach. Die Bestände müssen anschließend rechnerisch auf den maßgeblichen Stichtag fortgeschrieben oder zurückgerechnet werden.
Dieses Verfahren kann die Organisation erleichtern, weil die Zählung nicht unmittelbar zum Jahresabschluss stattfinden muss.
Voraussetzung ist, dass die gesetzlichen Anforderungen an die Bestandsaufnahme und die nachvollziehbare Ermittlung der Stichtagsbestände erfüllt werden. Die konkreten Fristen und Voraussetzungen sollten mit der Buchhaltung oder Steuerberatung abgestimmt werden.
Permanente Inventur
Bei der permanenten Inventur werden die Bestände laufend im Bestandssystem geführt und die tatsächlichen Mengen im Laufe des Geschäftsjahres durch körperliche Zählungen überprüft.
Dabei werden Zu- und Abgänge fortlaufend dokumentiert. Die körperlichen Bestandsaufnahmen können über das Jahr verteilt werden, sofern die gesetzlichen Voraussetzungen eingehalten werden und für jeden Bestand eine ordnungsgemäße Bestandsaufnahme vorliegt.
Vorteile:
Die Zählungen lassen sich über das Jahr verteilen.
Der Aufwand am Jahresende kann sinken.
Bestandsabweichungen können früher auffallen.
Nachteile:
Alle Warenbewegungen müssen zuverlässig gebucht werden.
Die Bestandsdaten müssen laufend gepflegt werden.
Ein geeignetes System und klare Arbeitsabläufe sind wichtig.
Die permanente Inventur ist besonders für Unternehmen mit einem gut organisierten Warenwirtschaftssystem interessant.
Stichprobeninventur
Bei der Stichprobeninventur wird der Bestand nicht vollständig körperlich gezählt. Stattdessen werden ausgewählte Positionen mithilfe anerkannter mathematisch-statistischer Verfahren erfasst und ausgewertet.
Das Verfahren kann bei großen Warenbeständen den Aufwand erheblich reduzieren. Es ist allerdings nicht beliebig einsetzbar: Die gesetzlichen Anforderungen und die Voraussetzungen für eine zuverlässige statistische Bewertung müssen erfüllt sein.
Für kleinere Unternehmen mit überschaubaren Beständen ist eine vollständige Inventur häufig einfacher zu organisieren.
Welche Gegenstände werden bei einer Inventur erfasst?
Der Umfang hängt von der Art des Unternehmens ab. Grundsätzlich geht es nicht nur um verkaufsfertige Waren, sondern um die relevanten Vermögenswerte und Schulden.
Waren und Handelswaren
Handelsunternehmen erfassen Produkte, die sie einkaufen und unverändert oder nur geringfügig verändert weiterverkaufen. Dazu zählen beispielsweise Kleidung, Elektronik, Möbel oder Lebensmittel.
Rohstoffe und Komponenten
Produzierende Unternehmen müssen auch Materialien erfassen, die für die Herstellung benötigt werden. Dazu gehören beispielsweise Holz, Metall, Kunststoff, Stoffe oder einzelne Bauteile.
Unfertige und fertige Erzeugnisse
Unfertige Erzeugnisse befinden sich noch im Herstellungsprozess. Fertige Erzeugnisse haben die Produktion abgeschlossen und sind für den Verkauf oder die Auslieferung vorgesehen.
Beide Kategorien sind für produzierende Unternehmen relevant, weil sie unterschiedliche Herstellungsstände und Werte abbilden.
Betriebs- und Verbrauchsmaterialien
Auch bestimmte Materialien für den laufenden Betrieb können relevant sein. Dazu gehören beispielsweise Verpackungsmaterial, Reinigungsmittel oder Ersatzteile. Ob und wie ein Gegenstand in der Inventur zu erfassen ist, hängt von seiner bilanziellen Einordnung ab.
Weitere Vermögenswerte und Schulden
Die Inventur beschränkt sich nicht auf körperliche Gegenstände. Zum vollständigen Inventar gehören je nach Unternehmen auch beispielsweise Maschinen, Fahrzeuge, Bankguthaben, Forderungen und Verbindlichkeiten. Diese Positionen werden in der Regel anhand geeigneter Unterlagen und Nachweise ermittelt.
Wie läuft eine Inventur ab?
Eine sorgfältige Inventur beginnt nicht erst mit dem Zählen. Eine gute Vorbereitung erleichtert die Arbeit, reduziert Fehler und sorgt dafür, dass die Ergebnisse nachvollziehbar bleiben.
1. Inventur planen
Lege fest, welche Bereiche und Bestände erfasst werden müssen, wer für die Zählung verantwortlich ist und wann die Inventur stattfindet.
Bei größeren Lagern ist es sinnvoll, die Flächen in einzelne Zählbereiche aufzuteilen. Außerdem sollte geklärt sein, wie mit Warenbewegungen während der Erfassung umgegangen wird.
2. Lager vorbereiten
Ordne die Lagerflächen und kennzeichne die einzelnen Positionen eindeutig. Beschädigte, abgelaufene oder ausgesonderte Waren sollten erkennbar sein.
Auch bereits kommissionierte, zurückgesendete oder noch nicht endgültig verbuchte Waren müssen entsprechend den betrieblichen Abläufen berücksichtigt werden.
3. Bestände körperlich erfassen
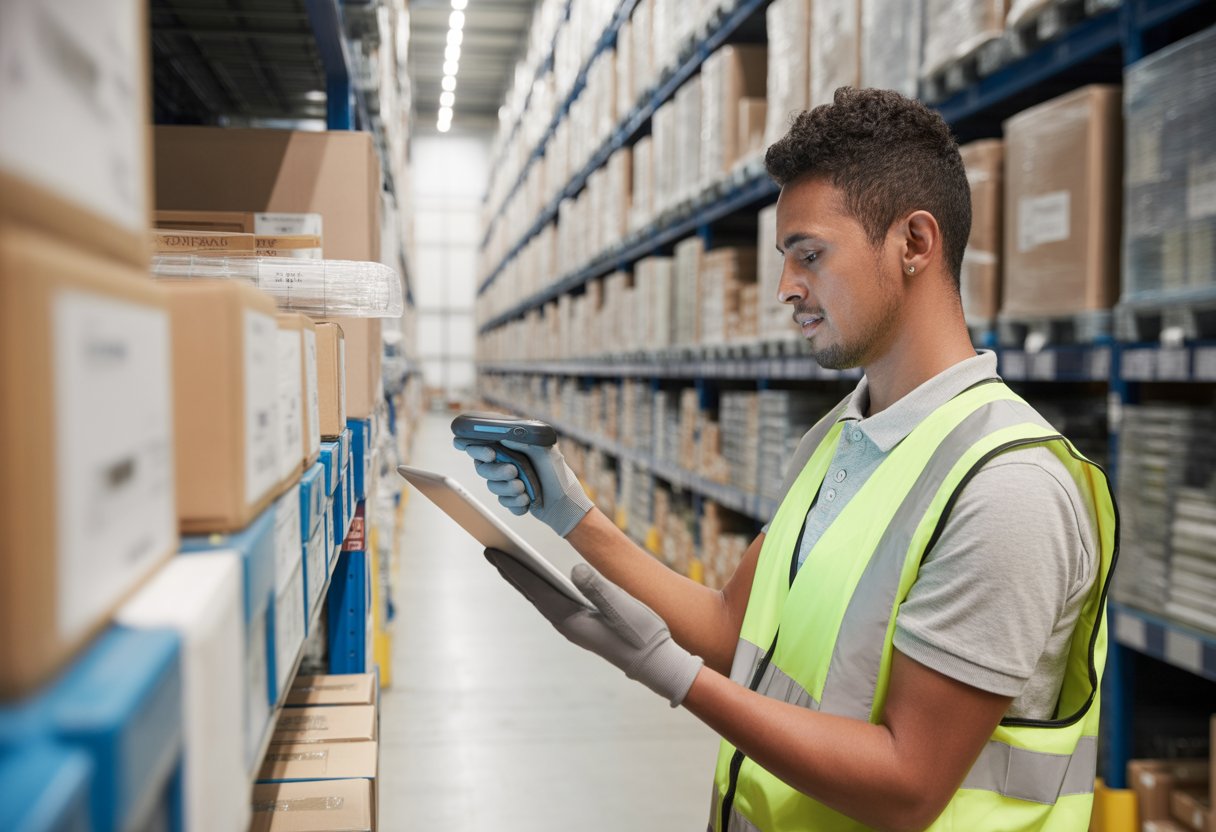
Je nach Artikel werden die Mengen gezählt, gewogen, gemessen oder auf andere geeignete Weise ermittelt. Die Ergebnisse werden auf Inventurlisten oder in einem dafür vorgesehenen System festgehalten.
Eine klare Kennzeichnung bereits gezählter Bereiche hilft, Doppelzählungen und ausgelassene Positionen zu vermeiden.
4. Ergebnisse dokumentieren
Die Aufzeichnungen sollten erkennen lassen, welche Position erfasst wurde, welche Menge vorhanden war und wer die Aufnahme durchgeführt hat. Bei Bedarf werden Zustand, Lagerort und weitere relevante Angaben ergänzt.
Die Dokumentation muss so gestaltet sein, dass die Ergebnisse später nachvollzogen werden können.
5. Abweichungen untersuchen
Anschließend werden die tatsächlichen Mengen mit den Buchbeständen verglichen. Stimmen die Werte nicht überein, sollten die Ursachen geprüft werden.
Mögliche Gründe sind beispielsweise:
Nicht gebuchte Wareneingänge oder Warenausgänge
Falsche Mengenangaben bei Buchungen
Verwechslungen oder Doppelzählungen
Beschädigung, Verderb oder Schwund
Fehler bei Lagerbewegungen oder Retouren
Bestandsdifferenzen sollten nicht einfach ungeprüft korrigiert werden. Eine nachvollziehbare Klärung hilft, wiederkehrende Fehler zu vermeiden.
6. Bestände bewerten und Inventar erstellen
Nach der Mengenerfassung werden die Bestände entsprechend den geltenden Bewertungsregeln bewertet. Zusammen mit den übrigen ermittelten Vermögensgegenständen und Schulden entsteht das Inventar als Grundlage für die Bilanzierung.
Bei Zweifelsfragen zur Bewertung oder zur steuerlichen Behandlung ist die Abstimmung mit der Buchhaltung oder Steuerberatung sinnvoll.
Inventur in Deutschland: Welche gesetzlichen Pflichten gelten?
Für bilanzierende Unternehmen ist die Inventur grundsätzlich Bestandteil der ordnungsgemäßen Buchführung. Die gesetzlichen Regelungen ergeben sich insbesondere aus dem Handelsgesetzbuch (HGB) und – soweit einschlägig – aus steuerrechtlichen Vorschriften.
Nach § 240 HGB müssen Kaufleute grundsätzlich zu Beginn ihres Handelsgewerbes und zum Schluss eines jeden Geschäftsjahres ein Inventar aufstellen. Die Bestandsaufnahme kann unter bestimmten Voraussetzungen in anderer Form oder zu einem anderen Zeitpunkt erfolgen. Dafür müssen die gesetzlichen Anforderungen an Verfahren, Dokumentation und Nachvollziehbarkeit eingehalten werden.
Welche Pflichten im Einzelfall gelten, hängt unter anderem von der Unternehmensform, der Buchführungspflicht und dem verwendeten Inventurverfahren ab. Nicht jedes Unternehmen unterliegt denselben Anforderungen.
Wichtig: Die konkreten gesetzlichen Voraussetzungen sollten bei der Wahl eines alternativen Inventurverfahrens mit der Steuerberatung abgestimmt werden. Eine reine Lagerzählung ersetzt nicht automatisch die vollständige Inventur aller relevanten Vermögenswerte und Schulden.
Welche Fehler solltest du bei der Inventur vermeiden?
Viele Probleme entstehen durch unklare Zuständigkeiten, unzureichende Vorbereitung oder unvollständige Aufzeichnungen. Mit festen Abläufen lassen sich typische Fehler reduzieren.
Fehlende oder doppelte Erfassungen
Wenn Lagerbereiche nicht eindeutig zugeordnet werden, können Artikel übersehen oder mehrfach gezählt werden. Eine systematische Aufteilung der Lagerflächen und die Kennzeichnung bereits bearbeiteter Bereiche helfen dabei.
Unkontrollierte Warenbewegungen
Werden während der Inventur Waren entnommen, geliefert oder umgelagert, ohne diese Bewegungen nachvollziehbar zu dokumentieren, entstehen leicht Differenzen.
Lege deshalb vorab fest, ob Warenbewegungen unterbrochen werden oder wie sie während der Zählung erfasst werden.
Veraltete Bestandsdaten
Ein Warenwirtschaftssystem ist nur dann hilfreich, wenn Wareneingänge, Verkäufe, Retouren und Umlagerungen korrekt gebucht werden. Fehlende oder verspätete Buchungen erschweren den Abgleich mit dem tatsächlichen Bestand.
Beschädigte und unverkäufliche Waren ignorieren
Nicht jeder vorhandene Artikel ist uneingeschränkt verkaufsfähig. Beschädigte, veraltete oder nicht mehr nutzbare Bestände müssen erkannt und bei der Bewertung angemessen berücksichtigt werden.
Unzureichende Dokumentation
Ohne nachvollziehbare Aufzeichnungen lassen sich spätere Rückfragen nur schwer beantworten. Sorge dafür, dass die Inventurergebnisse vollständig, eindeutig und prüfbar dokumentiert werden.
Wie kann Software die Inventur erleichtern?
Bei wenigen Artikeln reichen häufig vorbereitete Inventurlisten und eine Tabellenkalkulation aus. Mit zunehmender Artikelzahl oder mehreren Lagerstandorten wird ein Warenwirtschaftssystem jedoch immer hilfreicher.
Solche Systeme können unter anderem folgende Aufgaben unterstützen:
Artikel und Lagerorte verwalten
Wareneingänge und Warenausgänge dokumentieren
Bestandslisten für die Zählung bereitstellen
Artikel über Barcodes oder Scanner identifizieren
Soll- und Ist-Bestände vergleichen
Abweichungen dokumentieren
Nachbestellpunkte und Mindestbestände überwachen
Ein digitales System macht die Inventur nicht automatisch fehlerfrei. Die Qualität hängt weiterhin davon ab, ob die Daten korrekt erfasst werden und die Arbeitsabläufe funktionieren.
Bei der Auswahl solltest du deshalb nicht nur auf den Funktionsumfang achten, sondern auch darauf, ob die Software zu deiner Lagerstruktur, deinem Warenwirtschaftssystem und deinen Buchhaltungsprozessen passt.
Inventur und Bestandsmanagement: Was ist der Unterschied?
Inventur und Bestandsmanagement hängen eng zusammen, erfüllen aber unterschiedliche Aufgaben.
Die Inventur ermittelt und dokumentiert die tatsächlichen Vermögenswerte und Schulden zu einem bestimmten Zeitpunkt beziehungsweise nach einem zulässigen Verfahren.
Das Bestandsmanagement steuert dagegen die laufenden Warenbewegungen. Es hilft bei der Planung von Bestellungen, der Überwachung von Lagerbeständen und der Vermeidung von Überbeständen oder Engpässen.
Eine regelmäßige und sorgfältig dokumentierte Inventur verbessert die Datengrundlage für das Bestandsmanagement. Umgekehrt erleichtert eine zuverlässige Warenwirtschaft die Inventur, weil Artikel und Bewegungen bereits strukturiert erfasst werden.
Fazit: Mit einer guten Inventur den Überblick behalten
Eine Inventur ist mehr als das Zählen von Waren. Sie hilft Unternehmen, ihre tatsächlichen Bestände festzustellen, Abweichungen aufzudecken und eine verlässliche Grundlage für Buchführung und betriebliche Entscheidungen zu schaffen.
Ob Stichtagsinventur, zeitlich verlegte Inventur, permanente Inventur oder Stichprobeninventur: Das passende Verfahren hängt von den gesetzlichen Voraussetzungen, der Unternehmensgröße und den betrieblichen Abläufen ab.
Mit einer guten Vorbereitung, klaren Zuständigkeiten und einer nachvollziehbaren Dokumentation lässt sich der Aufwand besser kontrollieren. Geeignete Warenwirtschafts- und Lagerverwaltungssysteme können zusätzlich dabei helfen, Bestandsdaten aktuell zu halten und künftige Inventuren effizienter durchzuführen.
FAQ zur Inventur
Was ist der Unterschied zwischen Inventur und Inventar?
Die Inventur ist der Vorgang, bei dem Vermögensgegenstände und Schulden erfasst und bewertet werden. Das Inventar ist das daraus entstehende Verzeichnis mit den ermittelten Beständen und Werten.
Welche vier Inventurarten gibt es?
Häufig unterschieden werden Stichtagsinventur, zeitlich verlegte Inventur, permanente Inventur und Stichprobeninventur. Die Anwendung der jeweiligen Verfahren setzt voraus, dass die einschlägigen gesetzlichen Anforderungen eingehalten werden.
Was ist eine permanente Inventur?
Bei der permanenten Inventur werden Bestände laufend im System geführt und die tatsächlichen Mengen im Geschäftsjahr körperlich überprüft. Dafür müssen die Bestandsaufzeichnungen zuverlässig sein und die gesetzlichen Voraussetzungen erfüllt werden.
Was ist eine Stichprobeninventur?
Bei der Stichprobeninventur werden ausgewählte Bestände nach anerkannten statistischen Verfahren erfasst. Aus den Ergebnissen wird auf den Gesamtbestand geschlossen. Das Verfahren ist nur unter den dafür geltenden Voraussetzungen zulässig.
Was passiert, wenn die Inventur vom Buchbestand abweicht?
Die Differenzen sollten untersucht und nachvollziehbar dokumentiert werden. Mögliche Ursachen sind Buchungsfehler, nicht erfasste Warenbewegungen, Schwund oder beschädigte Artikel. Erst nach der Klärung sollte der Bestand entsprechend den betrieblichen und buchhalterischen Vorgaben korrigiert werden.
Kann ich die Inventur mit Excel durchführen?
Bei überschaubaren Beständen kann eine Tabellenkalkulation ausreichen. Bei vielen Artikeln, häufigen Warenbewegungen oder mehreren Lagerstandorten ist eine Warenwirtschafts- oder Lagerverwaltungssoftware meist besser geeignet.
Wer muss eine Inventur machen?
Die Pflicht hängt an der Buchführungspflicht, nicht an der Rechtsform allein.
Immer pflichtig sind Kapitalgesellschaften und Personenhandelsgesellschaften — GmbH, UG, AG, OHG, KG. Sie sind kraft Rechtsform buchführungspflichtig und müssen ein Inventar aufstellen.
Einzelkaufleute sind nach § 241a HGB ausgenommen, wenn sie an den Abschlussstichtagen von zwei aufeinanderfolgenden Geschäftsjahren nicht mehr als 800.000 Euro Umsatzerlöse und 80.000 Euro Jahresüberschuss erreichen.
Nicht pflichtig sind Unternehmen, die ihren Gewinn per Einnahmen-Überschuss-Rechnung nach § 4 Abs. 3 EStG ermitteln — also Freiberufler und Kleingewerbetreibende unterhalb der Schwellen. Steuerlich greift die Buchführungspflicht nach § 141 AO ebenfalls erst bei Überschreiten vergleichbarer Grenzen.
Die Kleinunternehmerregelung nach § 19 UStG hat mit der Inventurpflicht nichts zu tun — sie betrifft nur die Umsatzsteuer.
Forderungen und Verbindlichkeiten (via Belege, Saldenlisten, Bankauszüge)
Welche Inhalte müssen auf der Inventurliste stehen?
Mindestens: Listenname, Datum/Uhrzeit, Name des Zählers, Lagerort, Seitennummer (x von y), Artikelnummer, ggf. Lagerplätze, erfasste Menge, Preis/Wert.
Wie oft muss inventarisiert werden?
Mindestens einmal pro Geschäftsjahr. Das gilt auch bei permanenter Inventur: Die laufende Buchführung allein genügt nicht, der Buchbestand muss mindestens einmal im Wirtschaftsjahr durch eine körperliche Bestandsaufnahme überprüft werden. Verteilen darfst du diese Zählungen über das Jahr — weglassen nicht.
Darf ich die Inventur outsourcen?
Ja. Spezialisierte Dienstleister unterstützen bei Planung, Durchführung (mit eigenen Teams/Scannern) und Auswertung – besonders sinnvoll bei mehreren Standorten oder hohem Bestand.